Itaú Pay permite pagar compras pelo app do banco e promete elevar a aprovação em até 10 pontos percentuais. Entenda os impactos no e-commerce.
O momento do pagamento continua sendo uma das etapas mais importantes e sensíveis das vendas online. Mesmo depois de escolher um produto, comparar preços e decidir comprar, o consumidor ainda pode abandonar a transação por dificuldades no checkout, falta de limite, recusa do cartão ou excesso de etapas para finalizar o pedido.
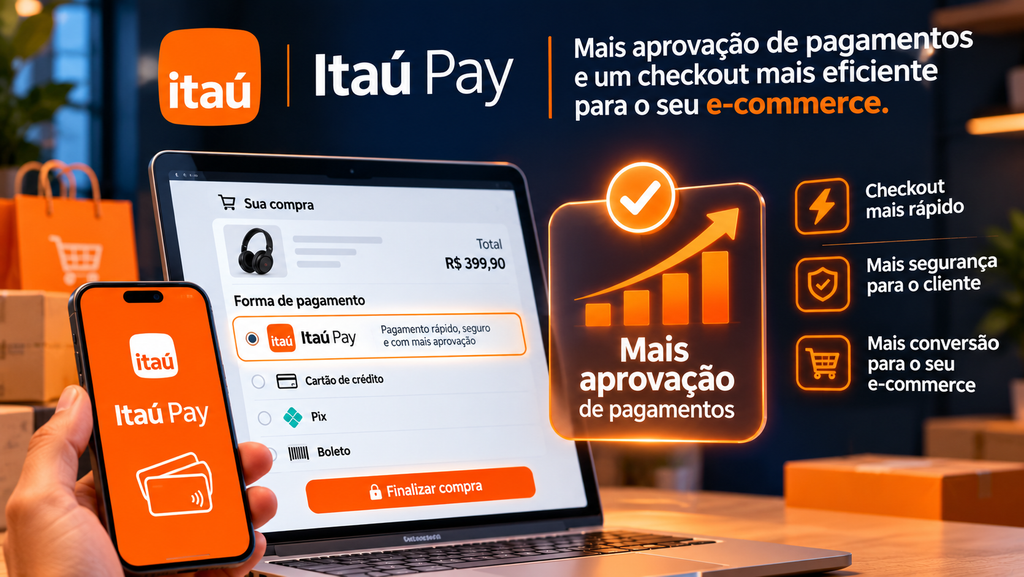
É justamente nessa fase da jornada que o Itaú Unibanco pretende atuar com o lançamento do Itaú Pay, uma nova solução que permite concluir compras online diretamente pelo aplicativo do banco, sem precisar informar os dados do cartão no site da loja.
Anunciada em 30 de outubro de 2026, a tecnologia reúne pagamento com saldo em conta, crédito, possibilidades de parcelamento estendido e autenticação bancária em uma experiência integrada.
Segundo estimativas divulgadas pelo Itaú, a solução pode aumentar a taxa de aprovação das transações em até 10 pontos percentuais, contribuir para um crescimento de até 50% no ticket médio e tornar o checkout até cinco vezes mais rápido.
A Decolar é a primeira empresa a disponibilizar a novidade aos consumidores.
Para lojas virtuais, marketplaces e empresas que operam no comércio eletrônico, o lançamento representa uma mudança importante na forma como os meios de pagamento podem participar da estratégia comercial.
A proposta vai além de oferecer mais uma opção no checkout. Ela busca reduzir obstáculos que impedem uma intenção de compra de se transformar em receita efetivamente recebida.
Itaú Pay permite finalizar compras diretamente no aplicativo do banco
O funcionamento do Itaú Pay utiliza uma lógica diferente da experiência tradicional de pagamento com cartão.
Normalmente, o consumidor precisa informar dados como número do cartão, validade e código de segurança, ou utilizar alguma modalidade de pagamento previamente cadastrada.
Com a nova solução, o cliente elegível do Itaú pode selecionar o Itaú Pay entre as opções disponíveis no checkout de uma loja participante.
A confirmação do pagamento acontece no ambiente do aplicativo bancário.
Nesse momento, o consumidor visualiza as condições disponíveis e escolhe como deseja pagar.
Dependendo de sua elegibilidade, a transação pode utilizar saldo em conta, crédito ou recursos adicionais oferecidos pela instituição.
O pagamento também pode contar com parcelamento estendido, limite extra e utilização de pontos.
O principal diferencial está na integração entre autenticação, análise de risco, disponibilidade de crédito e processamento financeiro.
Em vez de depender exclusivamente das informações digitadas no site, o banco utiliza sua própria estrutura para conduzir a autorização.
Menos etapas podem reduzir as dificuldades da compra
Uma jornada de pagamento extensa pode criar oportunidades para o consumidor desistir antes de finalizar o pedido.
Isso acontece especialmente quando existem múltiplas telas, redirecionamentos confusos ou necessidade de preencher informações repetidamente.
A proposta do Itaú Pay é simplificar esse processo.
A experiência ocorre por meio de uma solução de pagamento integrada ao aplicativo bancário, reduzindo a necessidade de inserir dados do cartão no ambiente da loja.
Segundo o Itaú, essa estrutura pode tornar o checkout até cinco vezes mais rápido.
Entretanto, o indicador representa uma estimativa apresentada pela instituição.
Ainda não foram divulgados resultados públicos consolidados que demonstrem esse desempenho em diferentes operações comerciais.
O banco quer enfrentar um dos principais motivos de perda de vendas
A aprovação dos pagamentos é um fator decisivo para o resultado financeiro do e-commerce.
Uma transação pode ser recusada por diferentes motivos, incluindo suspeita de fraude, indisponibilidade de limite, erros de preenchimento ou regras de autorização.
Nem toda recusa representa uma tentativa de fraude.
Em determinadas situações, consumidores legítimos encontram dificuldades para concluir compras que desejam realizar.
Esse problema pode provocar perdas comerciais.
Segundo informações apresentadas pelo E-Commerce Brasil, a taxa média de aprovação das transações no comércio eletrônico brasileiro fica entre 80% e 85%, embora o desempenho varie conforme o setor, o público e os meios de pagamento utilizados.
O Itaú pretende enfrentar parte dessas dificuldades por meio da integração entre sua estrutura bancária e a infraestrutura de adquirência da Rede.
A combinação permite que diferentes etapas do pagamento sejam realizadas dentro do mesmo ecossistema financeiro.
Aprovar mais pagamentos pode aumentar o faturamento sem gerar mais tráfego
Imagine uma loja virtual que recebe 10 mil tentativas de pagamento com valor médio de R$ 200.
Se 85% dessas transações forem aprovadas, a operação terá 8.500 pagamentos autorizados, totalizando R$ 1,7 milhão.
Agora considere que a taxa de aprovação aumente para 90%, mantendo o mesmo número de tentativas e o mesmo valor médio.
Nesse cenário, seriam 9 mil pagamentos autorizados, equivalentes a R$ 1,8 milhão.
A diferença seria de R$ 100 mil em valor aprovado.
O exemplo é hipotético e considera somente a mudança na taxa de aprovação, sem incorporar cancelamentos, devoluções ou outros fatores.
Ainda assim, demonstra por que melhorar a etapa de pagamento pode representar uma oportunidade importante.
A empresa não precisaria necessariamente aumentar o investimento em publicidade para gerar mais tentativas de compra.
Parte do crescimento viria da capacidade de concluir transações que antes não eram autorizadas.
Itaú estima aumento de até 10 pontos percentuais na aprovação
Entre os principais argumentos comerciais apresentados pelo Itaú está o aumento potencial de até 10 pontos percentuais na taxa de aprovação.
É importante compreender o significado desse indicador.
Um crescimento de 10 pontos percentuais não é equivalente a um aumento relativo de 10%.
Se determinada operação possui taxa de aprovação de 80%, uma elevação de 10 pontos percentuais levaria o indicador para 90%.
Isso representa uma mudança relevante no volume de pagamentos autorizados.
Entretanto, o banco não divulgou resultados consolidados que comprovem esse ganho em todos os segmentos.
A melhoria efetiva dependerá das características da operação, do perfil dos consumidores, dos meios de pagamento existentes e das condições de elegibilidade.
Para os varejistas, a principal questão será avaliar o desempenho real da solução depois de sua implementação.
Parcelamento estendido pode influenciar o valor das compras
Outro componente importante do Itaú Pay está relacionado ao crédito.
Segundo o banco, consumidores elegíveis poderão acessar condições de parcelamento adicionais às disponibilizadas originalmente pela loja.
A solução também poderá oferecer limite extra e pagamento com pontos, conforme as condições aplicáveis ao cliente.
Esses benefícios podem influenciar especialmente compras de maior valor.
Imagine um consumidor interessado em adquirir uma televisão, um eletrodoméstico ou uma viagem.
Mesmo quando existe intenção de compra, o valor das parcelas pode representar um obstáculo.
Uma modalidade de pagamento com condições compatíveis com o orçamento do consumidor pode facilitar a decisão.
É nesse contexto que o Itaú projeta um possível aumento de até 50% no ticket médio das transações realizadas por meio da solução.
Ticket médio maior não significa automaticamente maior rentabilidade
O aumento do valor médio das compras pode beneficiar o faturamento, mas precisa ser analisado junto aos custos.
Uma transação de maior valor pode apresentar despesas financeiras, comerciais e operacionais diferentes.
Para os varejistas, é necessário compreender quais tarifas serão aplicadas, como funcionará o recebimento dos valores e quais responsabilidades estarão associadas à operação.
Também é importante avaliar se o parcelamento adicional gera custos para o lojista ou para o consumidor, conforme as condições específicas do produto.
Sem essa análise, um crescimento expressivo no ticket médio pode não representar aumento proporcional na margem.
O indicador mais relevante continua sendo o resultado econômico da venda.
Decolar estreia a solução em compras de viagens
A primeira empresa a disponibilizar o Itaú Pay é a Decolar, plataforma de viagens que comercializa passagens, hospedagens e outros serviços turísticos.
A escolha é relevante porque o setor possui características favoráveis à utilização de diferentes modalidades de crédito.
Viagens podem envolver valores elevados e decisões de compra influenciadas pela disponibilidade de parcelamento.
Além disso, preços e condições de reserva podem mudar rapidamente.
Quando uma tentativa de pagamento é recusada, o consumidor pode perder uma oportunidade específica ou desistir da contratação.
Nesse cenário, ampliar as alternativas de pagamento pode ajudar a reduzir obstáculos.
A parceria também representa uma etapa inicial para avaliar a experiência comercial do Itaú Pay.
Entretanto, até o momento do anúncio, não foram divulgados resultados públicos da Decolar demonstrando aumento de conversão ou faturamento provocado pela nova modalidade.
Itaú pretende expandir o pagamento para outras empresas
Além da Decolar, o Itaú anunciou planos de ampliar o acesso à solução ao longo dos próximos meses.
Entre as empresas mencionadas estão Raia Drogasil, Localiza, Zig e EBANX.
A expansão envolve diferentes segmentos de mercado, incluindo saúde, mobilidade, serviços e pagamentos digitais.
A diversidade de setores pode ajudar a avaliar o desempenho da solução em jornadas comerciais distintas.
Uma compra em farmácia, por exemplo, possui características diferentes da contratação de uma viagem ou do aluguel de um veículo.
Ticket médio, urgência, frequência de compra e perfil de pagamento podem variar significativamente.
Por isso, os resultados comerciais não devem ser automaticamente generalizados.
Uma tecnologia pode apresentar ganhos expressivos em determinado segmento e desempenho mais limitado em outro.
A Rede participa da infraestrutura de pagamentos
A nova solução utiliza a infraestrutura da Rede, empresa de adquirência pertencente ao grupo Itaú.
A adquirência é uma parte importante do processamento dos pagamentos realizados por estabelecimentos comerciais.
Sua função envolve a conexão entre o varejista e os sistemas responsáveis pela autorização e liquidação das transações.
Ao reunir diferentes componentes financeiros dentro do mesmo ecossistema, o Itaú procura reduzir a fragmentação da jornada.
A instituição afirma que o modelo pode simplificar a integração para empresas que já utilizam os serviços da Rede.
Também foi anunciada uma parceria com a Yuno, plataforma de tecnologia para pagamentos, para facilitar a integração de estabelecimentos comerciais.
Entretanto, a existência dessas parcerias não significa que o Itaú Pay esteja automaticamente disponível em qualquer plataforma de e-commerce.
A contratação, a integração técnica e a disponibilidade dependem das condições comerciais e operacionais aplicáveis.
A segurança também participa da proposta
O Itaú apresenta a autenticação bancária como um dos diferenciais do novo meio de pagamento.
Como o consumidor não precisa inserir os dados do cartão diretamente no checkout da loja, a operação reduz a exposição dessas informações naquele ambiente específico.
Além disso, a análise de risco e a confirmação da transação acontecem dentro da estrutura do banco.
A instituição afirma que essa integração pode diminuir perdas relacionadas a fraudes e reduzir determinados custos de proteção para os estabelecimentos.
Entretanto, nenhuma tecnologia elimina todos os riscos presentes no comércio eletrônico.
Tentativas de engenharia social, comprometimento de contas e outras modalidades de fraude continuam exigindo medidas preventivas.
Para os varejistas, o ideal é compreender quais riscos são cobertos pela solução e quais responsabilidades permanecem sob sua gestão.
Segurança e conversão precisam funcionar juntas
Uma das maiores dificuldades dos pagamentos digitais está em equilibrar proteção e experiência.
Controles excessivamente rígidos podem bloquear transações legítimas.
Por outro lado, mecanismos permissivos demais podem aumentar a exposição a fraudes.
O desafio está em utilizar informações confiáveis para tomar decisões proporcionais ao risco.
A integração entre autenticação bancária, análise de crédito e processamento financeiro pode contribuir para esse equilíbrio.
Mas o resultado precisa ser acompanhado por indicadores de aprovação, fraude e contestação.
O checkout está se tornando uma ferramenta estratégica de vendas
Durante muito tempo, o checkout foi tratado principalmente como uma etapa técnica da loja virtual.
Sua função era registrar informações, apresentar meios de pagamento e concluir pedidos.
Entretanto, o avanço dos pagamentos digitais está mudando essa percepção.
Empresas passaram a observar que a experiência de pagamento pode influenciar diretamente a conversão.
Uma operação com campanhas eficientes e produtos competitivos ainda pode perder oportunidades quando o consumidor encontra dificuldades na finalização.
Isso significa que otimizar a jornada não depende apenas de melhorar anúncios ou páginas de produtos.
Também é necessário analisar o que acontece entre a decisão de compra e a autorização financeira.
O que os sellers podem aprender com o lançamento
Mesmo vendedores que não possuem acesso imediato ao Itaú Pay podem aplicar alguns aprendizados em suas operações.
O primeiro é acompanhar a taxa de aprovação dos pagamentos.
Em lojas próprias, essa informação pode ser analisada junto ao provedor de pagamentos, quando disponibilizada.
Outro ponto é identificar os principais motivos de recusa.
Problemas técnicos, regras antifraude, falta de limite e dificuldades de autenticação podem exigir soluções diferentes.
Também é importante revisar a experiência de checkout em dispositivos móveis.
Campos desnecessários, lentidão, erros de integração e informações confusas podem aumentar a dificuldade para concluir compras.
Para sellers que operam exclusivamente em marketplaces, a capacidade de alterar os meios de pagamento costuma ser mais limitada.
Nesses casos, é necessário acompanhar os recursos oferecidos pela plataforma e priorizar outros fatores sob controle do vendedor, como preço, qualidade do anúncio, estoque e experiência comercial.
Medir pagamentos aprovados é diferente de contar pedidos criados
Um cuidado importante está na interpretação dos indicadores.
Nem todo pedido registrado representa receita efetivamente confirmada.
Um consumidor pode iniciar uma compra, gerar uma cobrança e não concluir o pagamento.
Também podem ocorrer recusas, cancelamentos e outras situações que impedem o reconhecimento da venda.
Por isso, operações digitais precisam diferenciar pedidos iniciados, pagamentos autorizados e transações efetivamente concluídas.
Essa distinção se torna especialmente relevante durante campanhas como 11.11 e Black Friday.
Em períodos de grande volume, decisões de investimento publicitário baseadas apenas em pedidos criados podem apresentar uma visão distorcida do desempenho.
A integração entre plataforma de vendas, sistema de pagamentos e ferramentas de análise ajuda a construir indicadores mais confiáveis.
O futuro dos pagamentos pode depender cada vez mais dos aplicativos bancários
O lançamento do Itaú Pay reforça uma transformação importante no comércio eletrônico.
Os bancos estão ampliando sua participação na experiência de compra, utilizando relacionamento financeiro, autenticação e disponibilidade de crédito para oferecer novas modalidades de pagamento.
A proposta aproxima o ambiente bancário do checkout das lojas virtuais.
Para consumidores, isso pode representar menos etapas e maior flexibilidade.
Para varejistas, abre a possibilidade de melhorar a aprovação de transações e reduzir dificuldades na finalização.
Entretanto, os benefícios precisam ser comprovados por resultados reais de implementação.
As estimativas apresentadas pelo Itaú são relevantes, mas não substituem análises de desempenho, custos e rentabilidade.
Para sellers e operações digitais, a principal lição está na importância de acompanhar a jornada completa de compra.
Atrair consumidores continua sendo fundamental.
Oferecer produtos competitivos também.
Mas nenhuma dessas etapas produz receita quando o pagamento não é concluído.
No e-commerce, conquistar o clique é apenas o começo. O resultado comercial depende de transformar a intenção de compra em uma transação aprovada e rentável.
FAQ
O que é Itaú Pay?
O Itaú Pay é uma solução de pagamento lançada pelo Itaú Unibanco em outubro de 2026. Ela permite que clientes elegíveis concluam compras online diretamente pelo aplicativo do banco, sem digitar os dados do cartão no site da loja.
Como funciona o Itaú Pay?
O consumidor seleciona o Itaú Pay no checkout de uma empresa participante e confirma o pagamento pelo aplicativo do banco. Dependendo da elegibilidade, pode utilizar saldo em conta, crédito, parcelamento estendido ou outras condições disponíveis.
O Itaú Pay aumenta a aprovação dos pagamentos?
Segundo estimativas divulgadas pelo Itaú, a solução pode elevar a taxa de aprovação em até 10 pontos percentuais. O resultado efetivo depende da operação e ainda precisa ser comprovado em diferentes ambientes comerciais.
O Itaú Pay pode aumentar o ticket médio?
O banco estima potencial de crescimento de até 50% no ticket médio, especialmente devido às alternativas de parcelamento e crédito. O percentual é uma projeção, não um resultado garantido.
Quais lojas já aceitam Itaú Pay?
A Decolar é a primeira empresa anunciada como parceira. O Itaú também informou planos de expansão para outras operações, incluindo Raia Drogasil, Localiza, Zig e EBANX.
É necessário ter cartão de crédito para utilizar o Itaú Pay?
A solução permite pagamentos utilizando saldo em conta ou crédito, conforme a modalidade disponível e a elegibilidade do consumidor. Portanto, a utilização não depende necessariamente de informar um cartão no checkout.
O Itaú Pay oferece parcelamento?
Sim. Clientes elegíveis podem receber condições de parcelamento estendido, limite adicional e possibilidades de pagamento com pontos, conforme as regras e ofertas disponibilizadas pelo banco.
O Itaú Pay é seguro?
A solução utiliza autenticação e análise de risco no ambiente bancário, reduzindo a necessidade de compartilhar dados do cartão com a loja. Entretanto, consumidores e empresas devem continuar adotando práticas adequadas de segurança digital.
Como o Itaú Pay pode beneficiar lojas virtuais?
A tecnologia busca reduzir dificuldades no checkout, ampliar alternativas de pagamento e melhorar a autorização de transações. Os benefícios financeiros dependem dos custos e do desempenho efetivo de cada operação.
O Itaú Pay está disponível para todos os e-commerces?
Não. Em novembro de 2026, a disponibilidade ainda está em expansão. As empresas interessadas precisam verificar as condições de contratação e integração com o banco ou seus parceiros.