Crédito ligado à Shopee cresce 159% e chega a R$ 8,7 bilhões. Entenda a disputa com Mercado Livre e os impactos financeiros para sellers.
A concorrência entre Shopee e Mercado Livre está ultrapassando os limites tradicionais do comércio eletrônico. Além de disputar consumidores, vendedores, preços e entregas, as plataformas também estão ampliando suas estruturas relacionadas à oferta de serviços financeiros.
Um levantamento do BTG Pactual, divulgado em 17 de novembro e repercutido pelo Mercado & Consumo em 18 de novembro de 2026, revela a dimensão dessa transformação.
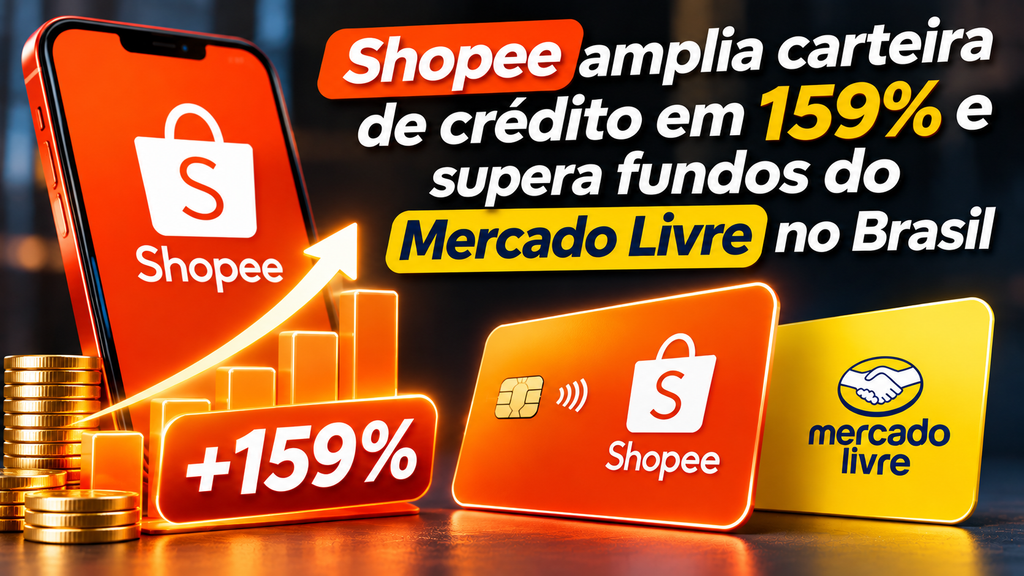
Segundo a análise, a carteira consolidada de dois Fundos de Investimento em Direitos Creditórios ligados à Shopee no Brasil cresceu 159% em outubro de 2026, na comparação anual, alcançando aproximadamente R$ 8,7 bilhões.
O saldo ficou ligeiramente acima dos R$ 8,6 bilhões registrados pelos fundos do Mercado Livre acompanhados pelo banco.
O avanço da Shopee foi expressivo, mas também veio acompanhado por um aumento nos indicadores de inadimplência.
O movimento demonstra que o crédito está se tornando uma frente relevante da competição entre marketplaces.
Para sellers, empresas de comércio eletrônico e marcas que dependem de capital de giro, a notícia apresenta uma questão estratégica.
O crescimento das soluções financeiras pode ampliar as possibilidades de financiamento das operações, mas também exige maior atenção ao custo do crédito, ao fluxo de caixa e à capacidade de pagamento.
Shopee registra crescimento de 159% na carteira de crédito
Os dados apresentados pelo BTG Pactual mostram uma expansão acelerada da estrutura de crédito ligada à Shopee.
Em outubro de 2026, o saldo consolidado dos dois FIDCs analisados alcançou aproximadamente R$ 8,7 bilhões.
Na comparação com outubro de 2025, o crescimento foi de 159%.
Em relação a setembro de 2026, o avanço foi de 3,9%.
O levantamento utilizou informações da Comissão de Valores Mobiliários e considerou as carteiras com prazo inferior a 360 dias.
O resultado indica que o crédito ganhou maior participação na estratégia financeira associada ao ecossistema da plataforma.
Entretanto, existe uma distinção importante.
O saldo dos fundos não representa necessariamente o valor total de empréstimos concedidos pela Shopee durante outubro.
Também não corresponde ao faturamento do marketplace ou ao volume de vendas realizadas pelos vendedores.
Trata-se do saldo de uma carteira específica de direitos creditórios, conforme o recorte utilizado pelo banco.
O que explica o crescimento acelerado
Segundo a análise do BTG Pactual, a expansão indica que a Shopee está incorporando o crédito à construção de seu ecossistema no Brasil.
Esse movimento amplia a atuação do grupo para além da intermediação de compras e vendas.
Serviços financeiros podem criar novas relações comerciais com consumidores e vendedores, dependendo dos produtos efetivamente disponibilizados.
O crédito também pode participar da jornada de compra ao oferecer alternativas de pagamento.
Para empresas que comercializam produtos online, soluções financeiras podem contribuir para a gestão de recursos e para o financiamento da operação.
Entretanto, a disponibilidade de cada serviço depende das regras, dos critérios de elegibilidade e das condições contratuais dos responsáveis pela oferta.
O crescimento da carteira não significa que todos os sellers receberam ou poderão receber novas linhas de financiamento.
Fundos ligados à Shopee ultrapassam os analisados do Mercado Livre
O saldo de R$ 8,7 bilhões registrado pelos fundos ligados à Shopee superou ligeiramente os R$ 8,6 bilhões dos FIDCs relacionados ao Mercado Livre acompanhados pelo BTG Pactual.
A diferença nominal foi de aproximadamente R$ 100 milhões.
Entretanto, os ritmos de expansão foram distintos.
Enquanto a carteira analisada da Shopee cresceu 159% em um ano, os fundos do Mercado Livre registraram avanço de 21,8%.
Na comparação mensal, o crescimento foi de 3,9% na Shopee e 6,1% no Mercado Livre.
Esses números mostram que a Shopee apresentou expansão anual mais acelerada, mas o Mercado Livre registrou avanço mensal superior no período analisado.
É importante evitar uma interpretação equivocada.
A Shopee não ultrapassou necessariamente toda a operação de crédito do Mercado Livre.
A comparação envolve fundos específicos considerados no relatório.
O Mercado Livre possui uma estrutura mais ampla de serviços financeiros por meio do Mercado Pago, que não pode ser resumida aos saldos desses FIDCs.
Portanto, o levantamento mostra uma diferença entre carteiras selecionadas, não uma liderança absoluta no mercado brasileiro de crédito.
MAREE FIDC I concentra a expansão da Shopee
Um dos principais instrumentos associados ao crescimento é o MAREE FIDC I.
Segundo o relatório divulgado pelo BTG Pactual, sua carteira passou de aproximadamente R$ 1,5 bilhão em janeiro de 2025 para R$ 8,1 bilhões em outubro de 2026.
O crescimento demonstra a ampliação significativa desse veículo financeiro.
Somado ao segundo fundo ligado à Shopee, o saldo chegou aos R$ 8,7 bilhões apresentados na análise.
O MAREE FIDC I existe desde aproximadamente 2022, mas sua expansão se tornou mais acelerada a partir de 2025.
A Shopee também constituiu um segundo FIDC durante o segundo semestre daquele ano.
Segundo os analistas, essa estrutura pode ampliar a flexibilidade de financiamento e apoiar a expansão futura das operações de crédito.
Entretanto, a criação de fundos adicionais não garante, por si só, crescimento contínuo.
A evolução dependerá da originação de operações, da disponibilidade de recursos e da gestão dos riscos financeiros.
O que é um FIDC
FIDC é a sigla para Fundo de Investimento em Direitos Creditórios.
Esse tipo de fundo investe recursos em direitos de recebimento originados de operações comerciais ou financeiras, conforme sua política de investimento e regulamentação.
Esses direitos podem estar relacionados a diferentes modalidades de crédito.
A estrutura permite que fluxos de recebimentos sejam utilizados como ativos financeiros.
No contexto de grandes plataformas digitais, fundos dessa natureza podem participar de operações relacionadas à expansão de serviços financeiros.
Entretanto, as características de cada FIDC dependem de seu regulamento, dos direitos creditórios adquiridos e dos participantes envolvidos.
Não é correto afirmar que todos os fundos ligados a marketplaces funcionam da mesma maneira ou financiam exclusivamente vendedores.
FIDC não é a mesma coisa que antecipação de recebíveis
Uma dúvida frequente entre sellers está relacionada à diferença entre instrumentos financeiros.
A antecipação de recebíveis permite obter recursos antes da data originalmente prevista para o pagamento de determinadas vendas, mediante condições e custos aplicáveis.
Já um empréstimo para capital de giro pode envolver uma obrigação de pagamento independente de vendas específicas.
O FIDC, por sua vez, é um veículo de investimento que pode adquirir determinados direitos creditórios.
Esses conceitos podem estar relacionados em estruturas financeiras, mas não são equivalentes.
Para o vendedor, o mais importante é compreender qual produto financeiro está contratando, quem é o responsável pela concessão e quais obrigações serão assumidas.
Inadimplência também cresce na carteira da Shopee
A expansão acelerada não foi o único destaque do levantamento.
Os indicadores de inadimplência também apresentaram aumento.
Em outubro de 2026, os créditos com atraso de um a 90 dias representavam 8,8% da carteira da Shopee analisada pelo BTG Pactual.
O indicador avançou 0,78 ponto percentual em relação a setembro.
Na comparação anual, o aumento foi de 2,47 pontos percentuais.
Já os créditos com atraso superior a 90 dias representaram 3,4% da carteira.
Os números mostram a importância de acompanhar a qualidade dos ativos durante períodos de expansão acelerada.
Uma carteira pode crescer rapidamente e, ao mesmo tempo, apresentar maior exposição a atrasos.
Isso exige atenção aos critérios de concessão, à cobrança e às provisões para perdas.
Por que a comparação com o Mercado Livre exige cuidado
No caso dos fundos do Mercado Livre analisados, a inadimplência de um a 90 dias chegou a 7,5%.
Já os atrasos superiores a 90 dias representaram 6,8%.
À primeira vista, a Shopee apresentou percentual menor na faixa de atraso mais prolongado.
Entretanto, o próprio BTG Pactual destacou que as carteiras possuem diferentes estágios de maturação.
Parte das operações de crédito mais recentes ainda pode não ter transcorrido tempo suficiente para alcançar faixas prolongadas de atraso.
Por isso, não seria adequado concluir que a carteira da Shopee possui necessariamente risco menor apenas porque seu indicador acima de 90 dias está mais baixo.
Os resultados precisam ser analisados considerando idade dos créditos, prazos e características dos contratos.
Crédito passa a integrar a estratégia dos marketplaces
Durante muitos anos, a principal competição entre plataformas digitais esteve associada a fatores como preço, catálogo, comissões, publicidade e logística.
Esses elementos continuam relevantes.
Entretanto, o crescimento das operações financeiras amplia a disputa.
Marketplaces possuem informações comerciais sobre transações realizadas em seus ambientes.
Esses dados podem contribuir para análises de comportamento, desde que utilizados conforme os requisitos legais e regulatórios.
Serviços financeiros também podem fortalecer o relacionamento entre consumidores, vendedores e plataformas.
Para o marketplace, a ampliação do ecossistema pode oferecer novas oportunidades comerciais.
Para os sellers, pode representar acesso a alternativas adicionais de financiamento, quando disponíveis.
Entretanto, o crédito não deve ser tratado como uma vantagem automática.
Sua utilidade depende da finalidade e do custo da operação.
Capital de giro é um dos principais desafios dos sellers
Vender online exige recursos antes mesmo de o pedido ser concluído.
Uma empresa pode precisar adquirir mercadorias, preparar anúncios e financiar a operação enquanto aguarda o recebimento das vendas.
Também existem custos relacionados a armazenagem, publicidade e logística.
Esse intervalo pode gerar necessidade de capital de giro.
Imagine um seller que identifica crescimento na demanda por determinado produto.
Para aproveitar a oportunidade, precisa adquirir um lote adicional junto ao fornecedor.
Entretanto, parte de seus recursos está comprometida em estoque ou em valores ainda não recebidos.
Uma linha de financiamento pode ajudar a cobrir essa necessidade.
Mas a decisão precisa considerar o prazo de giro das mercadorias e o custo financeiro.
Se o estoque não for vendido no ritmo esperado, a empresa continuará responsável pelo pagamento da dívida.
Estoque financiado pode aumentar o risco
Durante campanhas promocionais, como a Black Friday, vendedores podem considerar aumentar o estoque.
A decisão pode fazer sentido quando existe histórico consistente de demanda.
Entretanto, financiar mercadorias com baixa previsibilidade pode gerar dificuldades.
Imagine uma operação que contrata crédito para adquirir produtos sazonais.
Se as vendas ficarem abaixo da expectativa, parte do capital permanecerá imobilizada.
Ao mesmo tempo, os encargos financeiros continuarão incidindo conforme o contrato.
Por isso, o financiamento precisa considerar cenários diferentes.
A empresa deve avaliar o que acontece se vender menos, receber depois ou precisar reduzir preços.
A existência de crédito não substitui o planejamento comercial.
Como avaliar o custo real de uma linha de crédito
Antes de contratar financiamento, o seller precisa compreender o valor total que será pago.
No Brasil, o Custo Efetivo Total, conhecido como CET, é uma referência importante para comparar determinadas operações de crédito às quais a exigência se aplica.
O indicador considera encargos e despesas envolvidos na contratação, conforme as regras aplicáveis.
Entretanto, é necessário verificar o regime e as condições de cada produto financeiro.
Não basta comparar apenas a taxa de juros anunciada.
Custos adicionais podem modificar significativamente o resultado.
O prazo de pagamento também influencia o planejamento.
Uma operação aparentemente barata pode gerar dificuldades quando suas parcelas vencem antes do recebimento das vendas esperadas.
Por isso, a análise deve considerar o fluxo de caixa.
A margem de contribuição precisa cobrir o financiamento
Imagine um seller que comercializa determinado produto por R$ 200.
Depois de descontar custo da mercadoria, comissões, tributos e despesas variáveis, restam R$ 40 de contribuição por unidade.
Se a operação precisa assumir uma despesa financeira atribuível de R$ 8 por unidade para financiar o estoque, a contribuição restante será de R$ 32.
O exemplo é hipotético.
Não representa uma taxa da Shopee, do Mercado Livre ou de qualquer instituição financeira.
Ainda assim, demonstra por que o crédito precisa ser incorporado à formação de preços.
Uma campanha pode gerar faturamento elevado e apresentar rentabilidade menor do que o esperado quando os encargos são desconsiderados.
Para sellers, o objetivo deve ser transformar financiamento em capacidade produtiva ou comercial, preservando a sustentabilidade financeira.
A Black Friday pode ampliar a procura por crédito
A divulgação do levantamento acontece poucos dias antes da Black Friday 2026, marcada para 27 de novembro.
O período costuma concentrar campanhas promocionais e movimentação comercial intensa.
Para determinados vendedores, isso pode aumentar a necessidade de capital de giro.
Estoque, embalagens e despesas publicitárias podem precisar ser financiados antes da realização das vendas.
Entretanto, a maior disponibilidade de crédito não significa que a contratação seja recomendável para qualquer negócio.
É necessário considerar histórico de vendas, margens e capacidade de pagamento.
A empresa também deve avaliar alternativas.
Renegociação de prazos com fornecedores, melhor gestão de estoque e organização dos recebíveis podem reduzir parte da necessidade de recursos externos.
Cada decisão depende da estrutura financeira da operação.
O parcelamento também participa da disputa comercial
Além do financiamento das empresas, produtos de crédito podem influenciar a experiência dos consumidores.
A possibilidade de parcelar compras pode tornar determinadas ofertas mais acessíveis.
Em categorias de maior valor, essa flexibilidade pode participar da decisão.
Entretanto, os produtos financeiros oferecidos aos compradores possuem regras próprias.
Taxas, limites, juros e condições variam conforme a instituição e a análise de crédito.
Por isso, não é adequado tratar o crescimento dos FIDCs da Shopee como prova de que todos os consumidores receberão novos limites ou condições mais vantajosas.
O relatório do BTG Pactual apresenta indicadores financeiros das carteiras analisadas.
Não detalha novas condições comerciais específicas para os usuários da plataforma.
Dados de vendas podem apoiar decisões financeiras
Um dos fatores que diferenciam plataformas de comércio eletrônico é a disponibilidade de informações sobre transações realizadas em seus ambientes.
Esses dados podem, conforme as permissões e regras aplicáveis, contribuir para a avaliação do comportamento comercial.
Para operações financeiras, informações sobre regularidade de vendas e movimentação podem ser relevantes.
Entretanto, o uso de dados precisa respeitar normas de privacidade e critérios regulatórios.
Também não significa que uma empresa com bom faturamento terá automaticamente acesso a crédito.
A análise de risco pode considerar diferentes informações.
O crescimento da oferta financeira deve ser acompanhado por mecanismos adequados de proteção e avaliação.
Sellers precisam separar crescimento de liquidez
Uma empresa pode apresentar aumento de faturamento e continuar enfrentando dificuldades financeiras.
Isso acontece quando os recursos entram no caixa em momentos diferentes daqueles em que as obrigações precisam ser pagas.
O problema pode ser agravado por excesso de estoque, margens reduzidas ou financiamento inadequado.
Por isso, o acompanhamento financeiro precisa incluir mais do que o volume de vendas.
É importante observar entradas previstas, pagamentos programados e recursos disponíveis.
Também vale acompanhar o prazo médio de recebimento e o giro das mercadorias.
Um negócio pode parecer lucrativo em seus relatórios comerciais e, ainda assim, enfrentar falta de liquidez.
O crédito pode ajudar a administrar determinados descasamentos, mas não corrige automaticamente problemas estruturais de rentabilidade.
A expansão financeira exige responsabilidade dos marketplaces
O avanço dos fundos ligados à Shopee demonstra que serviços financeiros estão ganhando espaço dentro dos grandes ecossistemas digitais.
Entretanto, o crescimento precisa ser acompanhado por gestão de risco.
Os indicadores de atraso apresentados pelo BTG Pactual reforçam essa necessidade.
O mesmo princípio vale para consumidores e vendedores.
O acesso ao financiamento pode ampliar possibilidades de compra e investimento.
Mas condições inadequadas podem aumentar o comprometimento financeiro.
Por isso, transparência contratual, análise de capacidade de pagamento e acompanhamento da inadimplência continuam essenciais.
A oferta de crédito deve ser interpretada como um serviço financeiro com riscos próprios, e não apenas como mais um benefício promocional.
Shopee e Mercado Livre disputam uma nova frente do e-commerce
O levantamento divulgado em novembro de 2026 mostra que a concorrência entre Shopee e Mercado Livre está ganhando uma dimensão financeira importante.
Os FIDCs ligados à Shopee alcançaram R$ 8,7 bilhões, crescimento anual de 159%.
O saldo ficou ligeiramente acima dos fundos ligados ao Mercado Livre considerados na mesma análise.
Entretanto, os dados não representam toda a operação de crédito das plataformas.
Também mostram que a expansão financeira exige atenção aos atrasos e à maturação das carteiras.
Para sellers, a principal oportunidade está em compreender como novas soluções financeiras podem apoiar suas operações.
Mas a decisão de contratar crédito precisa considerar custos, prazos e capacidade de pagamento.
A Black Friday pode ampliar a demanda por recursos, mas também aumenta a importância do planejamento.
O crédito está se tornando uma nova frente da competição entre marketplaces. Para os vendedores, porém, a vantagem não está simplesmente em conseguir financiamento, mas em utilizar os recursos de maneira que contribua para uma operação lucrativa e financeiramente sustentável.
FAQ
Quanto cresceu a carteira de crédito da Shopee em 2026?
Segundo levantamento do BTG Pactual, a carteira consolidada de dois FIDCs ligados à Shopee cresceu 159% em outubro de 2026, na comparação anual.
Qual é o valor da carteira de crédito da Shopee?
Os fundos analisados pelo BTG Pactual alcançaram aproximadamente R$ 8,7 bilhões em outubro de 2026.
A Shopee ultrapassou o Mercado Livre em crédito?
Os FIDCs ligados à Shopee analisados pelo BTG Pactual superaram ligeiramente os fundos do Mercado Livre considerados no relatório. Isso não representa uma comparação de toda a operação financeira das empresas.
Quanto cresceram os fundos do Mercado Livre?
A carteira dos FIDCs do Mercado Livre acompanhados pelo banco aumentou 21,8% em outubro de 2026, na comparação anual, alcançando R$ 8,6 bilhões.
O que é um FIDC?
É um Fundo de Investimento em Direitos Creditórios, veículo financeiro que investe em direitos de recebimento conforme suas regras e regulamentação.
Qual é a inadimplência da carteira ligada à Shopee?
Em outubro de 2026, os créditos com atraso de um a 90 dias representavam 8,8% da carteira analisada. Os atrasos superiores a 90 dias correspondiam a 3,4%.
A Shopee vai oferecer mais crédito aos sellers?
A expansão das carteiras pode apoiar o desenvolvimento de serviços financeiros, mas o levantamento não anunciou novas linhas específicas nem garante financiamento para todos os vendedores.
O crédito pode ajudar na Black Friday?
Pode contribuir para financiar estoque e capital de giro, desde que o custo e o prazo sejam compatíveis com a capacidade de pagamento da empresa.
Qual é a diferença entre crédito e antecipação de recebíveis?
O crédito pode assumir diferentes formatos de financiamento. A antecipação de recebíveis consiste em receber antecipadamente valores futuros de determinadas vendas, mediante custos e condições contratuais.
Como avaliar um financiamento para e-commerce?
É importante analisar o custo total, o fluxo de caixa, o giro de estoque, os prazos de pagamento e a margem de contribuição esperada.

